精算大师教你轻松掌握保险精算核心技巧
时间:2026/11/1 8:23:34阅读:次
最近不少朋友在后台问我,说想学点保险精算的东西,但一翻开教材全是公式,看得脑壳疼。其实我刚开始接触精算大师这套思路的时候也一样,觉得这玩意儿离普通人太远。后来跟着做了几个小项目才发现,保险精算核心技巧说白了就是把未来不确定的钱,用一套能算清楚的方法折算到今天。今天就把我自己踩过坑、试过水的经验捋一捋,不管你是刚入行的代理人,还是单纯想搞明白自己保单怎么定价的,看完都能有个大概的谱。
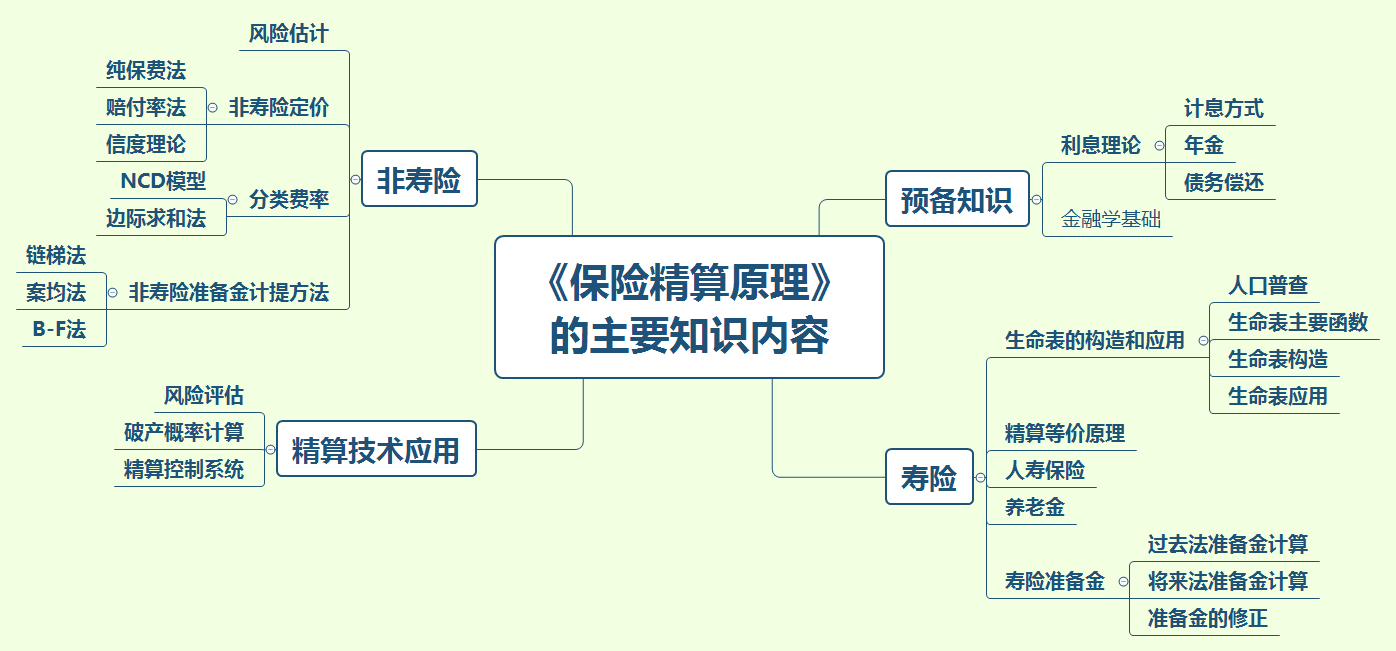
先搞懂预定利率,别一上来就啃公式
很多人学精算第一反应是去背生命表、记折现因子,我当初也这样,结果背完就忘。后来一位做精算大师培训的朋友点醒我:你先弄明白预定利率是咋回事,比啥都强。简单讲,预定利率就是保险公司假设自己拿你的保费去投资能赚多少,这个数定得高,你交的保费就便宜;定得低,保费就贵。前几年监管把预定利率往下调,好多人发现重疾险涨价了,根子就在这。我自己拿计算器倒推过一款老保单,把预定利率从3.5%换成2.5%重新算,保费差了将近两成,一下就通了。所以学保险精算,先把这个利率锚点摸透,后面看现金价值表、看准备金,心里都有底。
准备金和现金价值,别混为一谈
这俩概念是我见过最容易搞混的。有回帮朋友看保单,他指着现金价值那栏问我是不是就是准备金,我说不是。准备金是保险公司从监管角度必须留出来的钱,怕将来赔不起;现金价值是你退保时能拿回来的钱。两者算法有交集但用途差远了。用精算大师那套思路去理解,准备金看的是整个保单组的长期负债,现金价值看的是你个人账户那一份。我建议新手拿一张具体的保单,把每年的现金价值抄下来,再对照准备金评估报告里的数,虽然对不上,但能看出趋势,练几遍就有感觉了。这招比干看定义管用得多,也是我摸索出来的精算技巧里最接地气的一条。
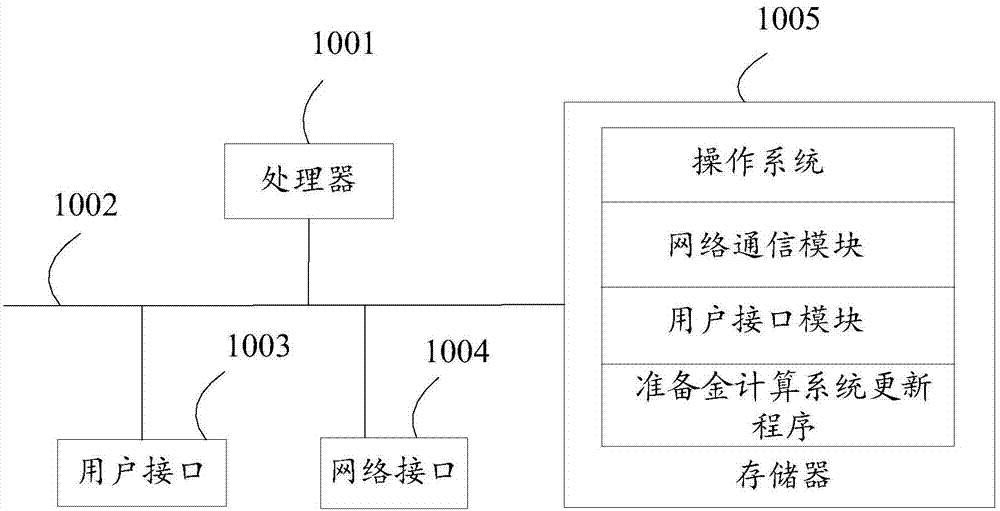
用真实保单练手,比刷题强
教材上的例题都是理想化数据,真到实操全是坑。我刚开始用精算大师的方法去套一款分红险,发现教材里没讲分红实现率怎么影响演示利益,结果算出来的数和实际差了一截。后来学乖了,直接找三款在售产品,把条款里的费率表、演示表扒下来,自己动手算一遍。算错没关系,关键是知道错在哪。比如有的产品前几年现金价值低得离谱,你一算就明白那是扣了初始费用。这种真实感受刷一百道题都换不来。想练保险精算的手感,就找身边人的保单,从最简单的定期寿险开始,一步步往复杂产品推。
最后说句实在的,精算大师那套东西看着唬人,拆开了就是利率、概率、时间三个变量来回倒腾。别被术语吓住,先把预定利率搞明白,再拿真实保单练手,遇到不懂的就回头翻定义,慢慢就顺了。我到现在也不敢说全懂,但至少看保单不再一头雾水,跟客户聊起来也有底气。你要是刚起步,按这个路子走,少踩不少坑。
- 1
 雄安新区2025最新建设进展与未来发展规划
2026-10-30
- 2
美职篮全明星首发名单公布看点解析
- 3
美职篮全明星首发名单出炉谁入选了
- 4
托卡世界1.26.1万圣节免费更新版全解锁
- 5
冰城+冬季旅游攻略必去景点推荐
- 6
饿了么商家版app官方下载安装最新版
- 7
匿名信曝光内幕引发全网热议真相追踪
- 8
7M足球实时比分即时更新不错过任何进球
- 9
绝区零2026最新版下载安装教程一步到位
- 10
PUBG国际服最新安装包obb文件下载教程





热门评论